A criação da categoria de nanoempreendedor pela regulamentação da Reforma Tributária tem gerado dúvidas entre trabalhadores autônomos e pequenos empresários. Uma das principais questões é se essa nova classificação irá substituir o Microempreendedor Individual, conhecido como MEI.
A resposta é não. O nanoempreendedor e o MEI são categorias diferentes e possuem características, direitos e obrigações distintas.
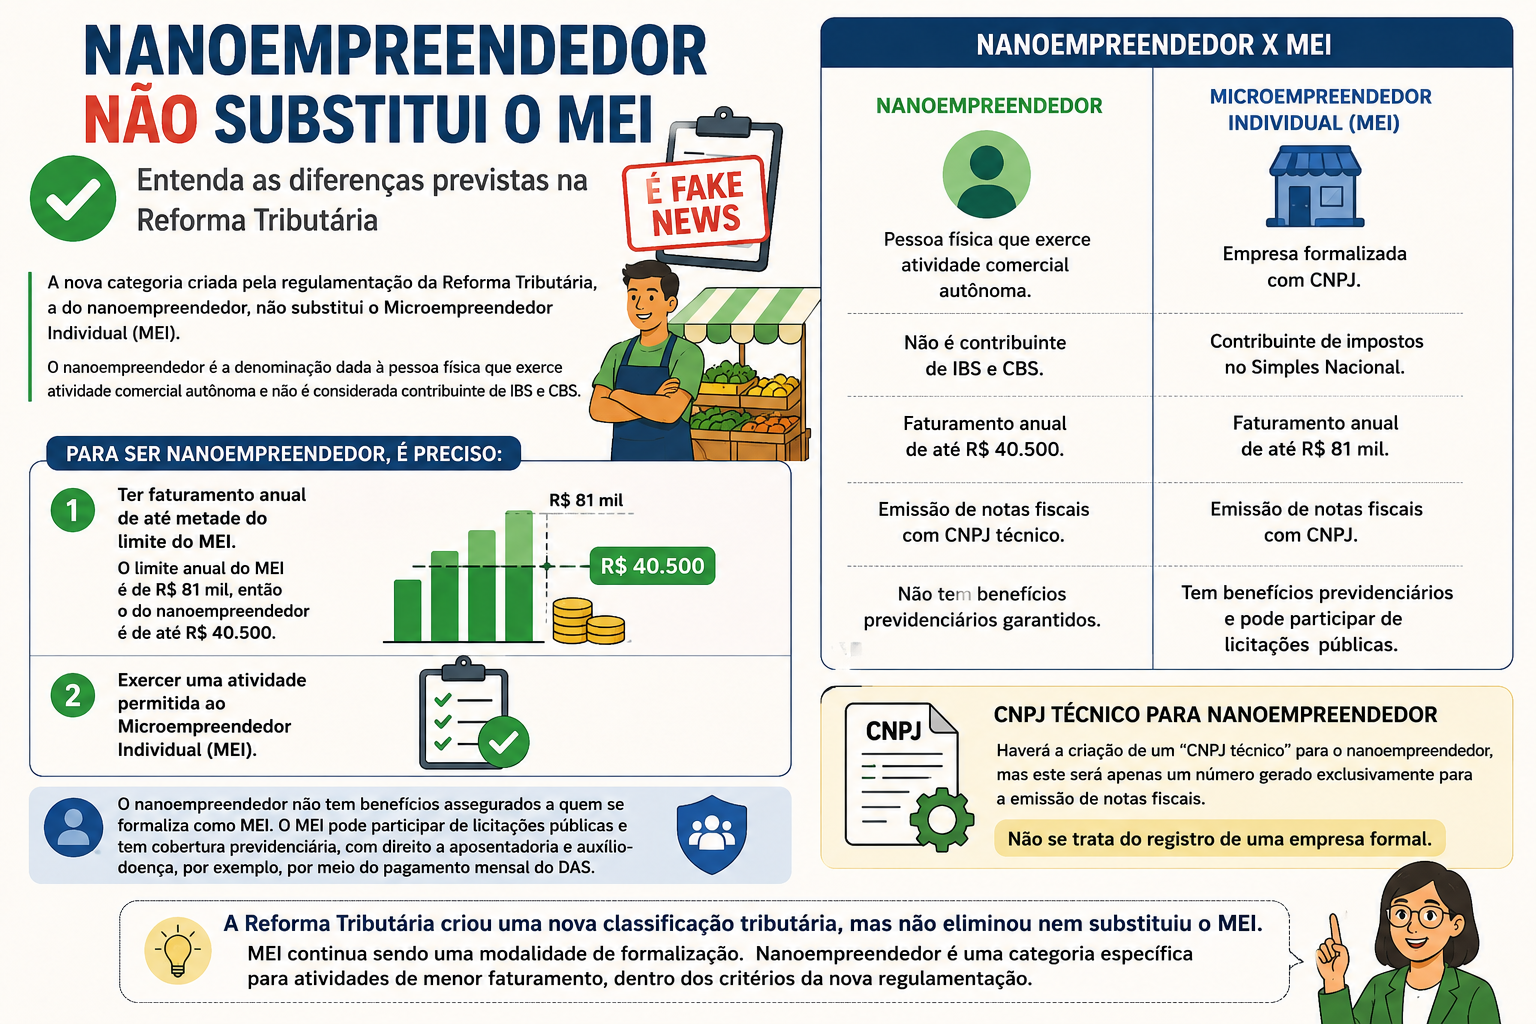
O nanoempreendedor foi previsto na regulamentação da Reforma Tributária, sancionada em janeiro de 2025. A categoria se refere à pessoa física que exerce uma atividade comercial de forma autônoma e que, dentro dos critérios estabelecidos, não é considerada contribuinte dos novos tributos sobre consumo, o IBS e a CBS.
Para ser enquadrado como nanoempreendedor, é necessário atender a dois critérios. O primeiro é ter faturamento anual de até metade do limite permitido ao MEI. Como o teto anual do MEI é de R$ 81 mil, o limite para o nanoempreendedor fica em R$ 40.500 por ano.
O segundo requisito é exercer uma atividade que esteja entre aquelas permitidas para o Microempreendedor Individual.
Apesar das semelhanças, o nanoempreendedor não terá os mesmos benefícios de quem opta pela formalização como MEI.
O MEI possui CNPJ e pode, por exemplo, participar de licitações públicas. Também conta com cobertura previdenciária, incluindo benefícios como aposentadoria e auxílio por incapacidade temporária, desde que cumpra as regras e realize o pagamento mensal do Documento de Arrecadação do Simples Nacional, o DAS.
Já o nanoempreendedor não representa um novo tipo de empresa formalizada. A categoria foi criada principalmente para definir o tratamento tributário de pessoas físicas que possuem uma atividade econômica de pequena escala.
Outra dúvida envolve a possibilidade de criação de um chamado CNPJ técnico. Embora o nome possa causar confusão, esse número não significará a abertura de uma empresa.
A identificação será utilizada exclusivamente para permitir a emissão de notas fiscais. Portanto, o nanoempreendedor continuará sendo uma pessoa física e não passará a ter, por causa desse registro, as mesmas características jurídicas de uma empresa ou de um MEI.
A diferença é importante porque a Reforma Tributária criou uma nova classificação tributária, mas não eliminou nem substituiu o MEI.
Na prática, o MEI continua sendo uma modalidade de formalização para pequenos negócios, enquanto o nanoempreendedor representa uma categoria específica para atividades de menor faturamento que se enquadrem nos critérios previstos na nova regulamentação.
A orientação é que trabalhadores autônomos e pequenos empreendedores verifiquem as regras aplicáveis à própria atividade antes de decidir pela formalização. A existência do nanoempreendedor não significa que quem já é MEI deva migrar para essa categoria.